個人事業主の節税対策2026最新!合法的に手取りを最大化する決定版
確定申告の時期を迎えるたびに、「なぜこんなに税金や国民健康保険料が高いのか」と頭を抱える個人事業主は少なくありません。売上が順調に伸びているにもかかわらず、手元のキャッシュがほとんど残らないという事態は、税制の仕組みと控除の優先順位を正しく把握できていないことが根本的な原因です。
日本の税制は「知っている者だけが得をし、知らない者が静かに損をする」構造になっています。2026年の最新税制環境において、過剰な納税を防ぎ、事業資産を健全に残すための実践的なアプローチを整理しました。机上の空論ではなく、実際の税務調査でも通用する実務レベルの知識を公開します。
📌 【この記事の重要ポイントまとめ】
- 要点1:青色申告特別控除(65万円)と家事按分の徹底が、手取りを最大化する第一歩である。
- 要点2:小規模企業共済やiDeCo、経営セーフティ共済を組み合わせることで、年間数百万円規模の課税所得圧縮が可能になる。
- 要点3:インボイス制度の経過措置や法人成りの損益分岐点(課税所得800万円前後)を見極め、中長期的な財務戦略を立てる必要がある。
【2026年最新】税金をごっそり払いすぎていませんか?知るべき構造と節税裏ワザの全貌
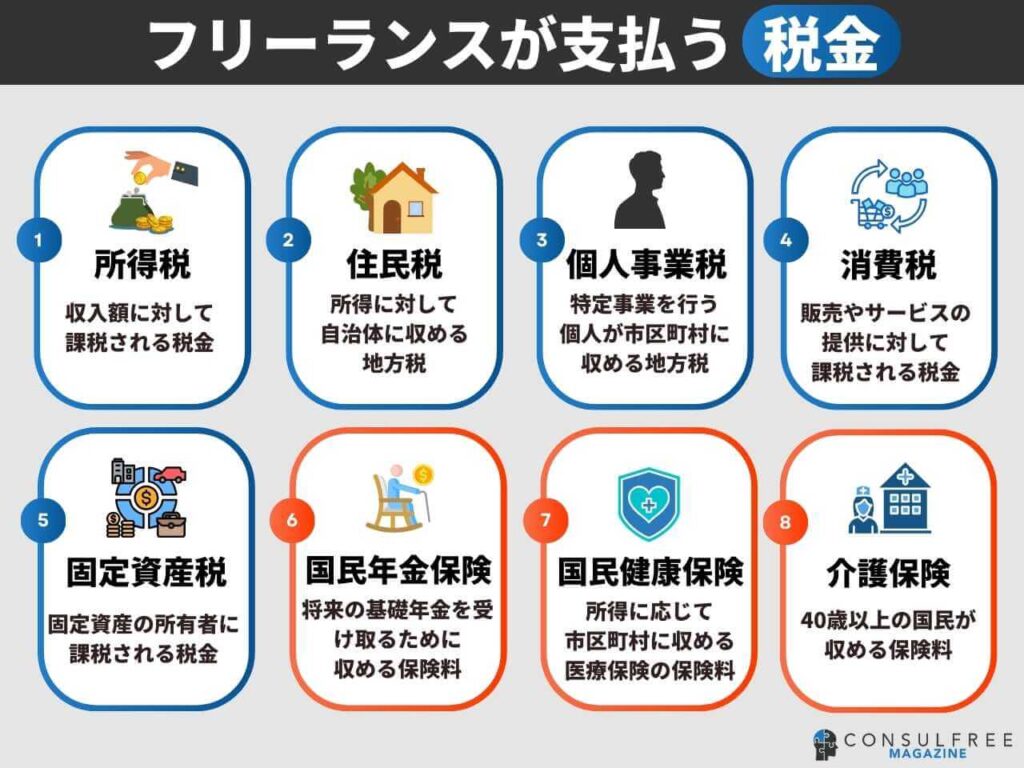
個人事業主が負担する公的コストは、所得税だけにとどまりません。住民税(一律約10%)、個人事業税(業種により3〜5%)、そして前年の所得に連動して跳ね上がる国民健康保険料(所得割)が重くのしかかります。課税所得が500万円を超えると、実質的な負担率は所得の30%〜40%超に達することも珍しくありません。
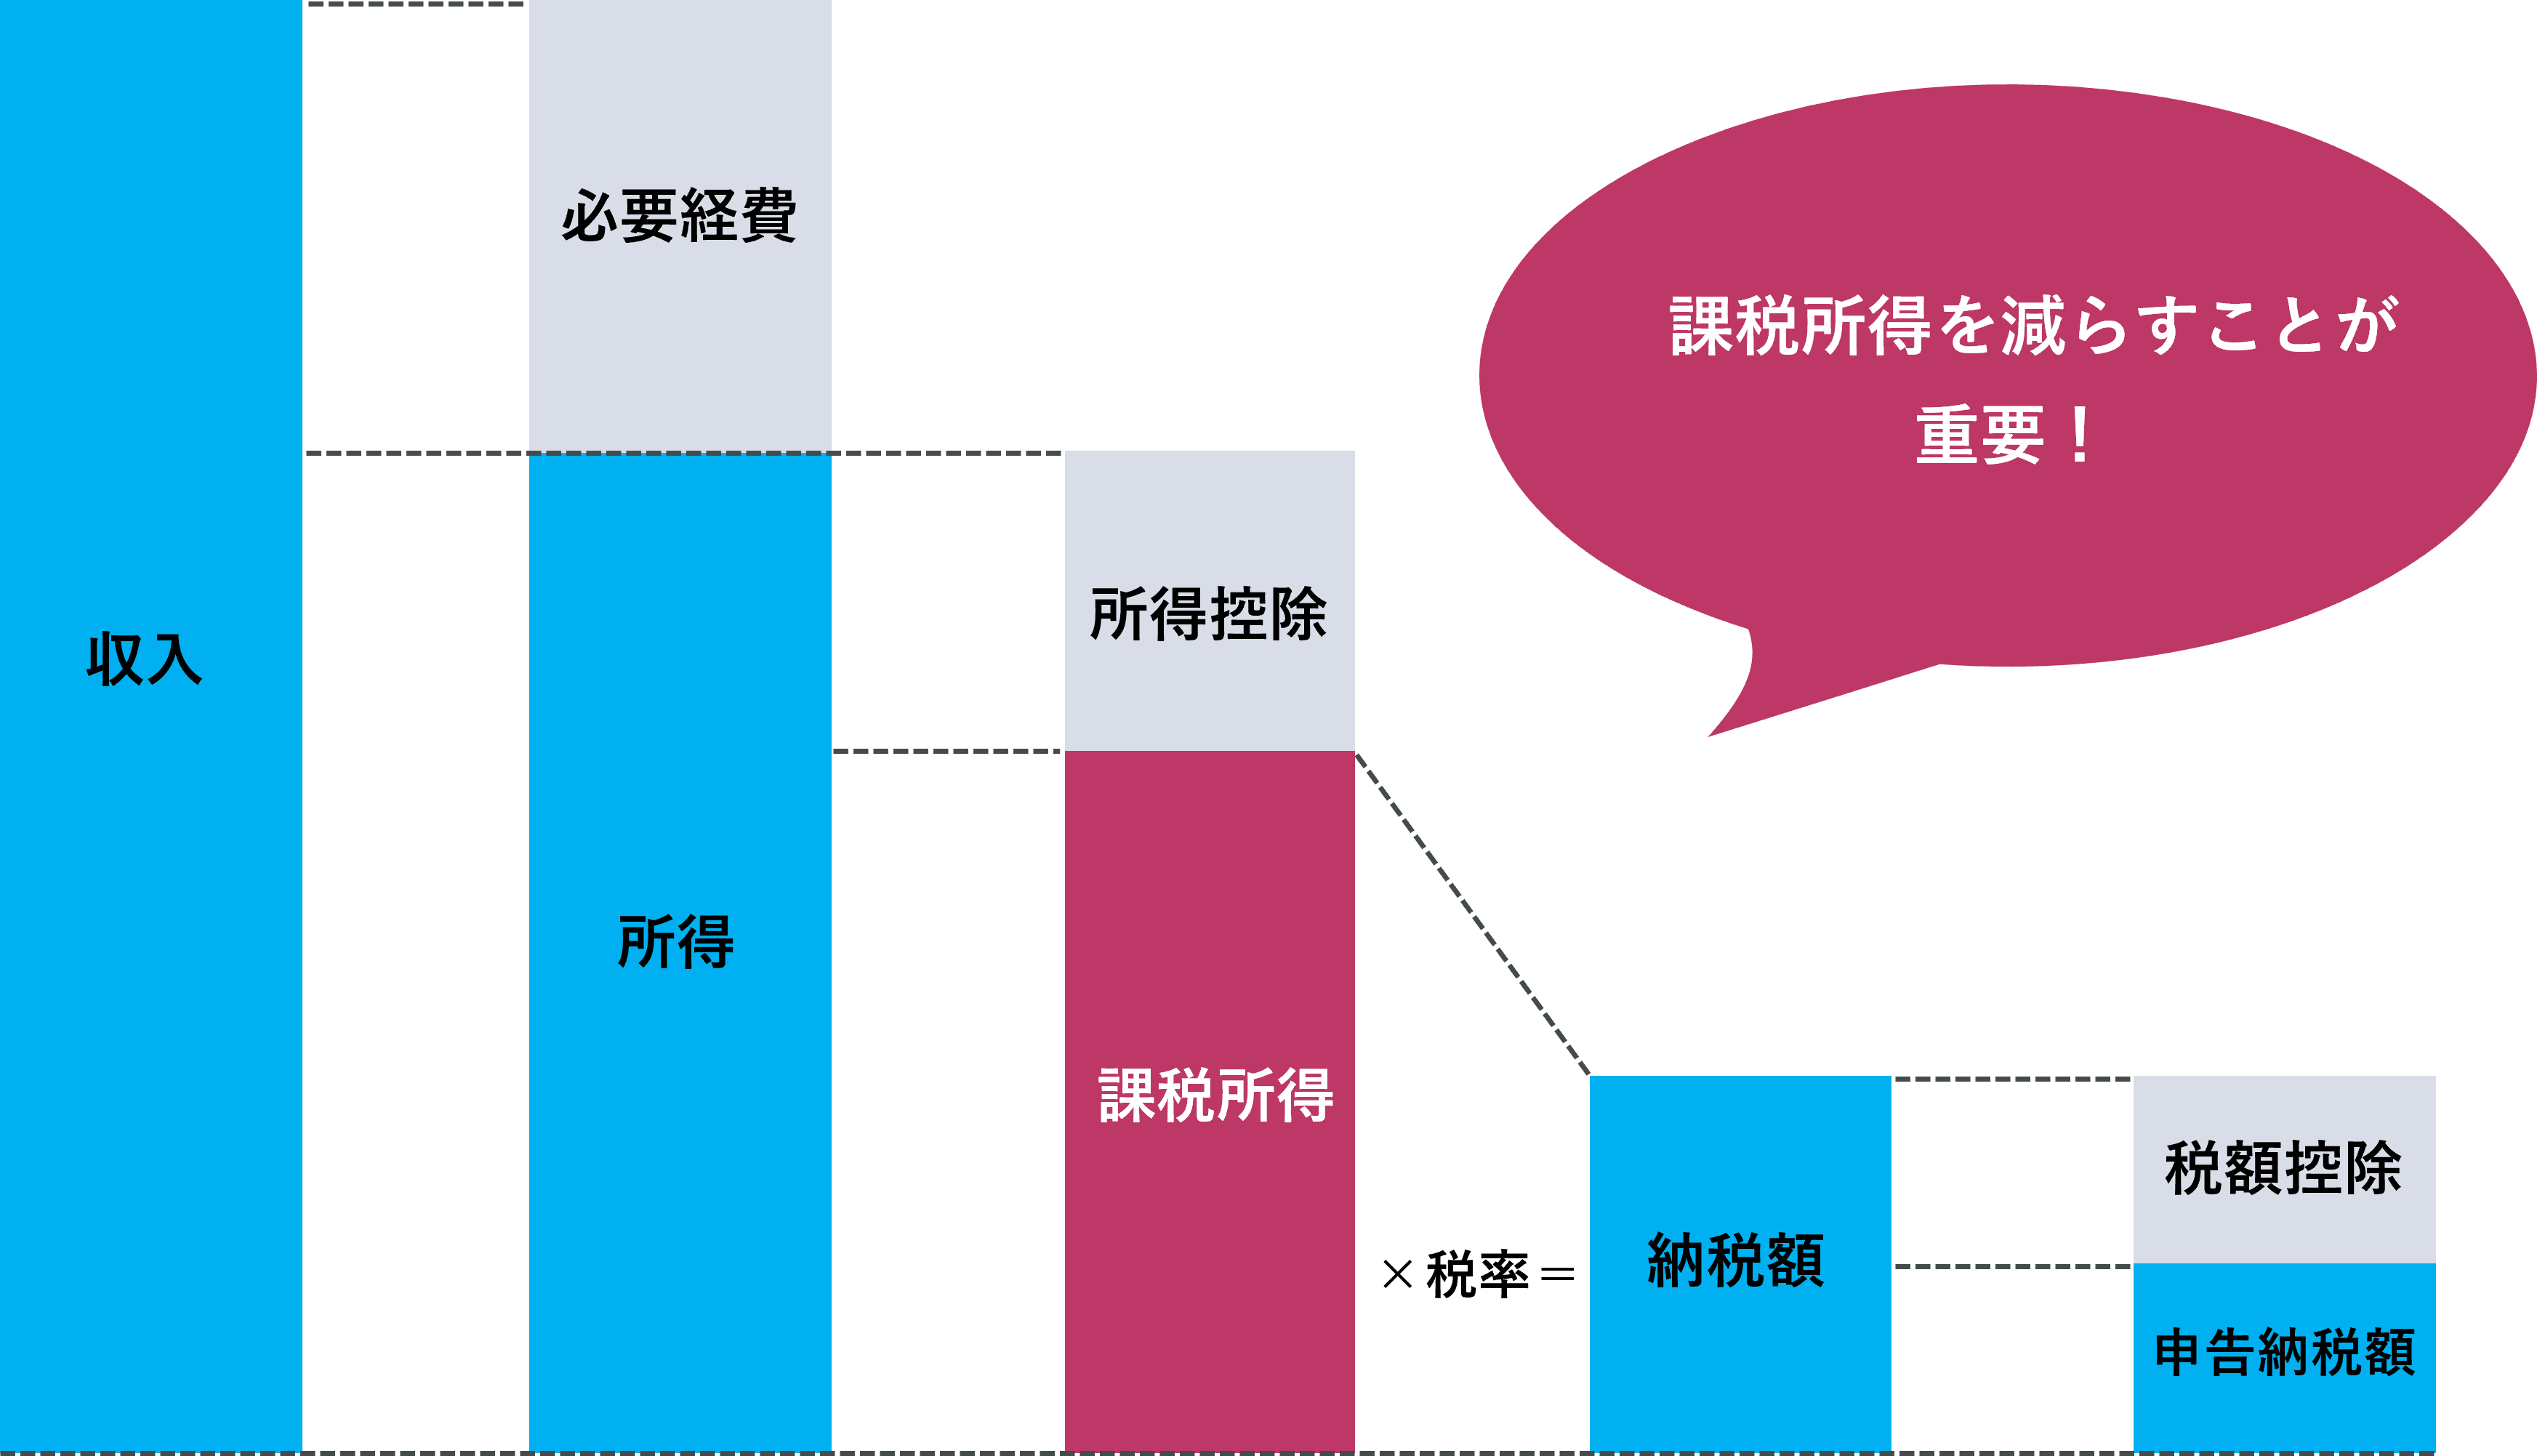
巷で「個人事業主 節税裏ワザ」と称される手法の多くは、魔法のような抜け道ではなく、国が法律で定めた各種制度を正しくフル活用することに集約されます。その土台となるのが青色申告の65万円控除です。複式簿記による記帳と、e-Taxによる電子申告(または電子帳簿保存)を満たすだけで、現金の支出を伴わずに65万円分の所得控除を獲得できます。これだけで年間十数万円以上の税負担軽減につながります。
さらに見落とされがちなのが「個人事業主が経費で落とせるもの」の再定義です。事業に直接関わる仕入れや外注費だけでなく、情報収集のための書籍代、取引先との打ち合わせを兼ねたカフェ代、業務効率化のためのソフトウェア月額費用など、売上を生み出すための因果関係を論理的に説明できる支出は、正当な事業経費として認められます。

家事按分の正しい計算方法と経費計上の境界線|税務調査で否認されない黄金比率
自宅を事務所や作業場として兼用しているフリーランスや個人事業主にとって、家事按分は最も日常的かつ効果の高い経費化手段です。しかし、根拠のない「なんとなく半分(50%)」という計上は、税務調査において格好の指摘対象となります。
家事按分の計算方法において絶対的な原則は、客観的かつ合理的な説明基準を持つことです。税務署員に提示できる明確な根拠があれば、経費算入を否認されるリスクを最小限に抑えられます。
| 費用項目 | 合理的な按分基準の目安 | 一般的な経費割合 | 実務上の留意点 |
|---|---|---|---|
| 自宅家賃 | 事業専用スペースの床面積 ÷ 総床面積 | 20% 〜 50% | 間取り図に作業エリアを明記した図面を用意しておくこと。持ち家の場合は建物減価償却費・固定資産税が対象。 |
| 電気代 | 使用時間比率(週の稼働時間 ÷ 168時間)または作業部屋のコンセント数比 | 20% 〜 40% | ガス代や水道代は事業利用の必然性が薄い限り、計上を控えるのが無難。 |
| 通信費(スマホ・ネット) | 業務稼働日数・稼働時間の比率、データ通信量の使用実績 | 50% 〜 80% | 事業専用回線や事業用端末を完全に分離している場合は100%経費算入が可能。 |
| 自動車関連費(ガソリン・保険・減価償却) | 走行距離比(事業用走行距離 ÷ 総走行距離)または利用日数比 | 30% 〜 70% | 運行記録簿やスケジュール帳に訪問先を記録し、移動実績を証明できるようにする。 |
手取りを劇的に増やす最強の控除制度比較|小規模企業共済・iDeCo・経営セーフティ共済
個人事業主が合法的に所得を圧縮し、将来の資産形成を同時に達成するための「3大共済・年金制度」が存在します。これらを計画的に組み合わせることで、課税所得を数百万円単位で適法にコントロールできます。
1. 小規模企業共済(退職金積立)の圧倒的威力
中小機構が運営する小規模企業共済は、個人事業主の退職金を積み立てる制度です。月額1,000円から7万円まで自由に掛金を設定でき、年間最大84万円の全額が所得控除となります。掛金納付時は所得税・住民税を直接減らし、廃業時に受け取る共済金は税制上極めて優遇された「退職所得控除」が適用されるため、出入り両面で大きな節税効果を発揮します。
2. iDeCo(個人型確定拠出年金)で老後資金を非課税形成
第1号被保険者である個人事業主は、国民年金基金との合算で月額最大6.8万円(年間81.6万円)までiDeCoに拠出可能です。掛金全額が小規模企業共済等掛金控除の対象となり、運用中の運用益も非課税、受取時も退職所得控除や公的年金等控除の対象となります。
3. 経営セーフティ共済(中小企業倒産防止共済)の戦略的活用
本来は取引先の倒産に備える共済ですが、掛金月額最大20万円(年間最大240万円、累計800万円まで)を必要経費として計上できます。40か月以上加入していれば自己都合解約でも掛金の100%が戻るため、突発的に大きな利益が出た年度の利益圧縮に重宝されてきました。ただし、解約手当金は事業所得の「収入(益金)」として課税されるため、設備投資や赤字が見込まれる年度に解約する出口戦略が不可欠です。
【実態検証】現場の税務相談とSNSの声から見えた「節税の落とし穴」
税理士への相談事例やSNS上の実体験を分析すると、誤った節税意識によって資金繰りを悪化させているケースが頻発しています。「税金を払いたくない」という感情が先行し、本来の事業継続を危うくする典型的な失敗パターンを検証します。
「30万円の税金を浮かすために、必要性の低い100万円の機材や高級車を買った」という告白は枚挙にいとまがありません。経費を使えば確かに税金は減りますが、使った額の全額が戻るわけではありません。手元の現金は確実に減少し、翌年の納税期や運転資金の枯渇につながります。
また、専従者給与を活用した家族への所得分散でもトラブルが見られます。青色事業専従者給与は、生計を一にする親族に支払った適正な給与を経費化できる強力な仕組みですが、「他の仕事に従事していないこと」「仕事内容に見合った金額であること」が厳格に求められます。実態のない給料や相場を大きく超える金額を設定すると、全額否認されるだけでなく、重加算税の対象となるリスクがあります。さらに、専従者になると配偶者控除や扶養控除の対象から外れる点も計算に入れる必要があります。
もう一つの盲点がふるさと納税の限度額です。個人事業主は給与所得者と異なり、12月31日に年間の売上と経費が確定するまで課税所得が確定しません。青色申告控除や各種共済の掛金を差し引いた後の「住民税所得割額」をベースに上限額を試算しないと、自己負担2,000円を超えた分が純粋な持ち出しになってしまいます。
一般に知られていない盲点とネットの誤解|インボイス制度の影響と法人成りのタイミング
2026年現在の税務実務において、特に注意すべきはインボイス制度の経過措置と法人化の判断基準です。ネット上の古い情報に惑わされず、現在の法令に沿った対応が求められます。
インボイス制度が個人事業主に与過した構造変化
インボイス制度(適格請求書等保存方式)の導入以降、免税事業者のままでいるか、課税事業者を選択したかによって手取り額に決定的な差が生じています。2割特例などの経過措置の適用期間や段階的な控除割合の縮小を把握し、取引先との関係性や消費税の簡易課税制度の選択可否をシミュレーションすることが必須となっています。
法人成りすべきタイミングの損益分岐点
「売上1,000万円を超えたら法人化」という古い俗説がありますが、これは消費税免税ルールが厳格化された現代においては必ずしも正しくありません。現在の法人成り判断基準は、「課税所得(売上から経費・各種控除を引いた利益)が700万〜800万円を超えたかどうか」です。
個人事業主の所得税率は最高45%(住民税を含めると最高55%)の累進課税ですが、普通法人の実効税率は約23%〜34%程度で頭打ちになります。この税率差に加え、役員報酬の給与所得控除、出張旅費規程による非課税日当、社宅制度による家賃の法人負担など、法人ならではの経費化スキームを活用することで、年間数百万円規模のコスト差が生まれます。
【プロの結論】向いている節税策・避けるべき手法の明確な判断基準
過度な節税は時に金融機関からの信用を毀損し、融資を受けにくくする副作用を伴います。事業のステージと目的に応じた正しい選択基準を提示します。
実践すべき人・向いている条件
- 課税所得が400万円以上あり、キャッシュフローが安定している事業者:小規模企業共済(月7万円)とiDeCo(月6.8万円)を満額活用し、確実に所得を圧縮すべきです。
- 自宅作業がメインのクリエイター・エンジニア・コンサルタント:面積や通信時間の客観的エビデンスを揃え、家事按分を堂々と適正計上することが最善策となります。
- 事業利益が800万円を超え、家族へ適切に給与を分散できる事業者:法人成りを実行し、社会保険料の最適化と役員退職金の活用へ移行する段階です。
慎重になるべき人・避けるべき手法
- 今後1〜2年以内に住宅ローンや大型事業融資を組む予定の人:利益を圧縮しすぎると所得証明書の数字が小さくなり、融資審査で極めて不利になります。
- 手元の現預金が月商の3か月分未満の事業者:経営セーフティ共済などの掛金拠出は資金繰りを圧迫します。まずは現金を確保することを最優先にしてください。
- 領収書を買い集めるなどの脱税まがいの行為に手を染める人:電子帳簿保存法やマイナンバーを通じた名寄せの進化により、架空経費は確実に捕捉されます。
【節税 個人事業主】に関するよくある質問(FAQ)
Q1:領収書を紛失したレシートのない出費は、絶対に経費にできませんか?
A1:領収書がなくても経費計上は可能です。出金伝票やエクセルシートに「日付・支払先・金額・具体的な業務内容(購入理由)」を明確に記録し、交通系ICカードの利用履歴や振込明細、メールの注文確認画面などを補助証拠として残しておけば、税務調査でも経費として認められます。
Q2:青色申告の65万円控除を受けるための電子申告は、自分で簡単にできますか?
A2:マイナンバーカードとスマートフォン(またはICカードリーダー)があれば、国税庁の「確定申告書等作成コーナー」やクラウド会計ソフト(freee、マネーフォワード、弥生など)から数分でe-Tax送信が完了します。郵送や窓口提出にすると控除額が55万円に減額されるため、必ず電子申告を活用してください。
Q3:経営セーフティ共済の掛金を一括前納することは可能ですか?
A3:可能です。年払い(前納)を活用すれば、向こう1年分の掛金(最大240万円)を支払った年度の経費に一括算入できます。決算間際に想定以上の利益が出た場合の適法な利益調整手段として広く利用されています。
まとめ:2026年を生き抜くための戦略的タックスプランニング
個人事業主の節税において最も大切な本質は、「無駄な出費を増やすこと」ではなく、「手元に残る純資産をいかに最大化するか」にあります。どれほど優れた節税スキームであっても、事業の資金繰りを脅かしたり、将来の信用を落としたりしては本末転倒です。
まずは青色申告65万円控除の要件を完璧に整え、家事按分の根拠資料を作成することから始めてください。その上で、小規模企業共済やiDeCoといった全額所得控除の公的制度を段階的に導入し、利益規模の拡大に合わせて法人化を検討していくのが王道の手順です。2026年の税制に即した正しい知識を身につけ、堅実な事業基盤を築いていきましょう。 (出典: 節税 個人 事業 主(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。