当座貸越とは?融資の仕組み・審査基準と一般借入との違いを徹底解説
企業の資金繰りを支える金融機関の融資手法において、機動性と利便性の頂点に位置付けられるのが「当座貸越」です。あらかじめ銀行と取り決めた限度額(極度額)の範囲内であれば、担保や保証人の追加設定なしに、必要なときに必要な金額だけを自由に借り入れ・返済できるため、突発的な資金ショートを防ぐ防壁として多くの経営者に重宝されています。
しかし、極めて利便性が高い反面、金融機関にとっては信用リスクが極めて高い融資形態でもあります。そのため、審査ハードルは一般的な証書貸付や手形貸付と比べても一段と厳しく設定されているのが実情です。本稿では、メガバンクや地方銀行の融資現場への取材データおよび最新の企業財務実務に基づき、当座貸越の基本構造から審査基準、仕訳処理、そして知られざるリスクまでを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:当座貸越は設定された契約極度額の範囲内で何度でも借入・返済が可能な融資枠であり、資金ショート防止に絶大な効果を持つ。
- 要点2:一般融資(手形貸付・証書貸付)と異なり都度審査が不要だが、利用には高い信用力(正常先上位)と厳格な決算書審査が求められる。
- 要点3:利息は「日割り計算」で利用日数・利用額分のみ発生するためコストを抑えやすい一方、枠の更新拒否や依存による資金繰り悪化リスクには注意が必要。
【基本構造】当座貸越の仕組みと契約極度額の決定プロセス
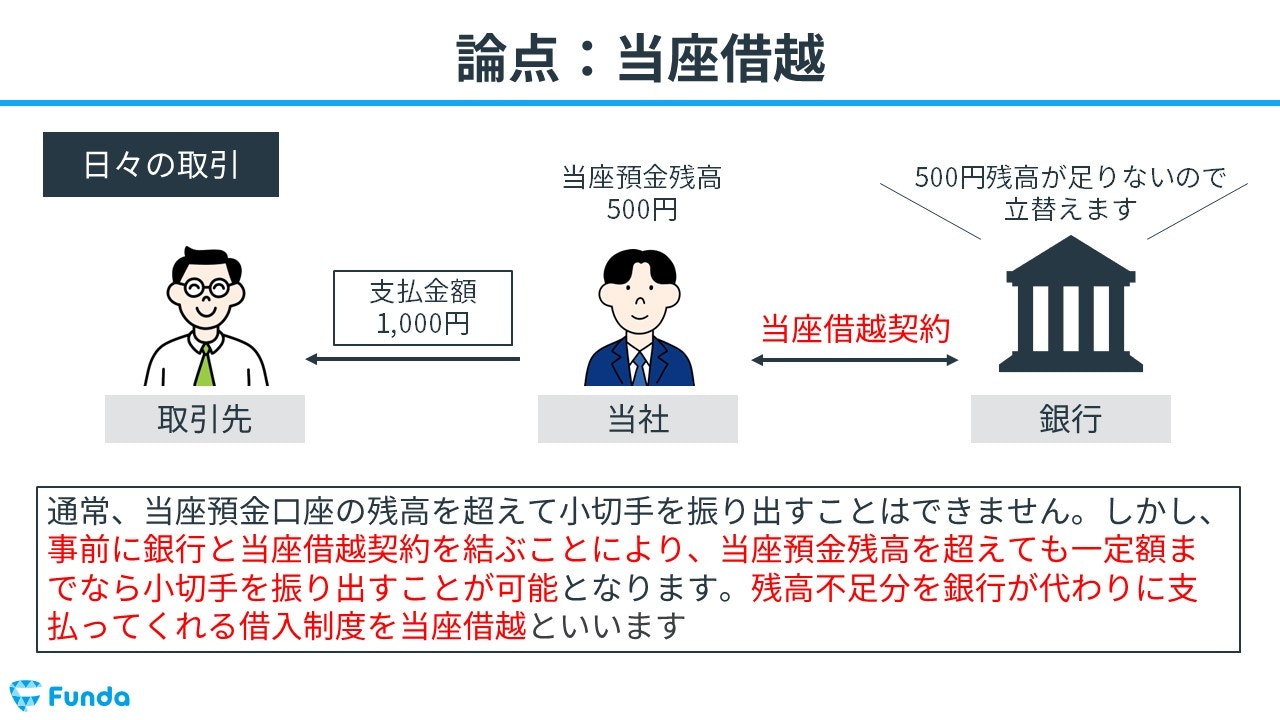
当座貸越とは、銀行と企業(または個人)の間で「当座貸越契約」を締結し、一定の限度額(契約極度額)を定めたうえで、その枠内であれば自由に資金を引き出せる融資契約のことです。
通常の融資であれば、借入を行うたびに金銭消費貸借契約書を交わし、銀行の審査を経て口座に着金するまでに数日から数週間のタイムラグが生じます。これに対し、当座貸越があらかじめ設定されていれば、預金残高が不足した場合でも自動的にマイナス残高として処理(立て替え)されるか、専用のカード・WEBバンキング操作によって即座に借入を実行できます。
当座貸越には、利用目的や契約形態によって大きく分けて以下の2つの類型が存在します。
- 専用当座貸越(借入専用型):事業資金の調達を目的として、貸出専用口座を開設して利用する形態。ATMやネットバンキングから必要な運転資金を隨時引き出して使用します。
- 一般当座貸越(決済連動型):当座預金口座に直接融資枠を付帯させる形態。手形や小切手の決済、口座振替の引き落とし時に残高が不足した場合、枠の範囲内で自動的に立替払いが行われ、不渡りを防ぎます。
さらに個人向けには、定期預金を担保としてその預金額の約90%(上限200万〜300万円程度)まで自動融資を受けられる「定期預金担保当座貸越(総合口座の自動越境)」が存在します。法人の無担保当座貸越とは審査基準や性質が根本から異なりますが、仕組みとしては同系統の金融商品です。
企業の契約極度額の目安は、一般的に「平均月商の0.5ヶ月〜2ヶ月分」または「所要運転資金(売掛金+棚卸資産-買掛金)の範囲内」で設定されるのが財務実務上の標準です。極度額が過大になると、銀行側の自己資本比率規制上の負担(信用枠に対するリスクアセット算入)が増大するため、企業の資金回転期間に見合った合理的な金額が厳密に算出されます。

徹底比較|当座貸越と手形貸付・証書貸付・カードローンの決定的な違い
企業が利用する融資手法には、当座貸越のほかに「手形貸付」「証書貸付」、そしてノンバンクや銀行が提供する「ビジネスカードローン」があります。それぞれの特徴と使い分けの基準を整理しました。
| 融資形態 | 借入期間・限度額 | 金利水準(年利相場) | 審査難易度・機動性 |
|---|---|---|---|
| 当座貸越 | 1年〜2年更新(極度額内自由) | 0.8% 〜 2.5% 程度 | 極めて高難度 / 枠設定後は即時借入可能 |
| 手形貸付 | 数ヶ月〜1年以内の短期 | 1.0% 〜 3.0% 程度 | 中程度 / 毎回約束手形の振出と審査が必要 |
| 証書貸付 | 1年超〜10年以上の長期 | 1.0% 〜 3.5% 程度 | 中〜高難度 / 設備投資等で詳細な計画書審査 |
| ビジネスカードローン | 極度額 300万〜1,000万円 | 5.0% 〜 14.5% 程度 | 低〜中難度 / 即日〜数日でスピード発行 |
当座貸越と手形貸付の違いは、「手続きの反復性」にあります。手形貸付は季節資金や賞与支給など、一時的な資金需要に対して1回ごとに約束手形を差し入れて実行します。一方、当座貸越は一度契約を結んでしまえば、契約期間中は何十回借入・返済を繰り返しても追加書類の提出は不要です。
また、カードローンとの決定的な違いは金利コストと信用力の証明力です。カードローンは無担保・保証会社付きで審査スピードが速いものの、金利は5〜14%台と高コストです。対して銀行のプロパー当座貸越は1%台前後の優遇金利が適用されるケースが多く、企業の財務健全性を対外的に証明するバッジ(格付け上位の証)としても機能します。
【メリット・デメリット】銀行融資で当座貸越が最強とされる理由と潜む罠
財務戦略において、当座貸越枠の確保は「資金調達の自由度」を劇的に向上させます。その具体的な利点と、見落としてはならないリスク要因を整理します。
銀行融資における当座貸越の3大メリット
- 支払利息の圧倒的な圧縮:証書貸付のように借入残高全体に利息がかかるのではなく、「実際に借りていた金額×日数」だけに利息が発生します。資金に余裕がある日は口座へ戻しておけば、利息負担を最小限に抑えられます。
- 資金ショートリスクの極小化:売掛金の回収遅延や急な大口仕入れが発生しても、融資枠の範囲内であれば即座に資金手当てが完了します。
- 借入・返済の事務コスト削減:借入のたびに取締役会の決議や金銭消費貸借契約書への調印・印紙貼付を行う手間が完全に排除されます。
当座貸越の利息計算の仕組み
当座貸越の利息は、以下の日割計算式に基づいて1ヶ月ごとに算出され、指定口座から引き落とされます。
【当座貸越利息 = 毎日の最終借入残高の合計 × 借入利率(年率) ÷ 365日】
例えば、極度額3,000万円の枠を持ち、金利1.5%で1,000万円を20日間だけ利用した場合の利息は約8,219円に過ぎません。必要な瞬間だけピンポイントで資金を引っ張れるコスト効率の良さが、この計算式からも如実に分かります。
知っておくべきデメリットと「枠の引き揚げ」リスク
一方で、当座貸越には企業経営を揺るがしかねない構造的リスクがあります。最大のデメリットは、「契約更新時の枠見直し・打ち切りリスク」です。
当座貸越契約は通常1年ごとに見直しが行われます。決算内容が著しく悪化した場合や、赤字転落・債務超過に陥った場合、銀行から「枠の減額(例:5,000万円→2,000万円)」や「枠の全額解約・証書貸付への強制切り替え(借換回収)」を通告される事態が起こり得ます。枠を恒常的な運転資金として使い切っていた企業は、一瞬でキャッシュフロー破綻に追い込まれる危険性を孕んでいます。

【審査の実態】法人当座貸越の審査基準と通らない理由の真相
融資担当者の証言や信用格付け実務の基準によると、銀行が無担保(プロパー)で当座貸越を認めるのは、原則として「信用格付けが正常先の上位クラス」に属する企業に限られます。
法人が当座貸越の審査に通らない4大原因
- 直近決算で実質的な赤字または債務超過:営業キャッシュフローがマイナスである企業に当座貸越枠を与えると、貸出金が回収不能になるリスクが高いため、稟議が通りません。
- 銀行との取引履歴(プロパー融資実績)の不足:新規取引の段階でいきなりプロパー当座貸越が承認されるケースは極めて稀です。通常は手形貸付や証書貸付の正常返済実績を積み重ねた後に打診されます。
- 資金使途の妥当性の欠如:極度額が自社の売上規模や運転資金サイクルから大きく逸脱している場合、銀行から「投機的資金や不良在庫の穴埋めに使われるのではないか」と警戒されます。
- 粉飾決算の疑義や税金未納:納税証明書や試算表の提出において数字の整合性が取れない企業は即座に審査対象外となります。
審査を突破するための実務的アプローチ
当座貸越枠の獲得を目指す企業は、まず「手形貸付の期日決済実績」を1〜2年作り、メインバンクに対して「所要運転資金の平準化」を名目に枠の提案を行うのが定石です。また、自社の売掛債権や不動産を担保に入れる「担保付当座貸越」や、信用保証協会の保証付枠(当座貸越根保証)を活用することで、プロパー審査の壁を突破する道筋が開けます。
実務で役立つ会計知識|当座貸越の勘定科目と仕訳の具体例
当座貸越を利用した際、日々の記帳および決算時の財務諸表作成において適切な会計処理を行う必要があります。実務では「一勘定制」と「二勘定制」の2つの方法が用いられます。
1. 一勘定制(「当座」勘定を用いる方法)
預金残高と借入金を区別せず、すべて「当座」勘定で処理する方法です。預金残高があるときは資産、マイナス(貸越)になったときは負債として扱います。
- 預金残高ゼロの状態で当座貸越から500万円を出金した場合:
(借方)現金 5,000,000 /(貸方)当座 5,000,000 - 後日、売掛金300万円が口座に入金された場合:
(借方)当座 3,000,000 /(貸方)売掛金 3,000,000
2. 二勘定制(「当座預金」と「当座借越」を分ける方法)
日常の入出金は「当座預金」で行い、残高を超過した借入分を「当座借越(または短期借入金)」として明確に分ける方法です。
- 決算日において当座預金口座が200万円のマイナス残高になっている場合:
(借方)当座預金 2,000,000 /(貸方)当座借越(短期借入金) 2,000,000
決算書の貸借対照表(B/S)を作成する際、金融機関や税務署へ提出する最終確定書類では、マイナス残高をそのまま預金科目に残すことは認められません。流動負債の部に「短期借入金」または「当座借越」として振り替えて表示することが義務付けられています。
一般に知られていない盲点とネットの誤解|「いつでも借りられる」の危険な落とし穴
インターネット上の資金調達情報では、「当座貸越さえ作っておけば倒産は防げる」「枠は使わなければタダの魔法の保険」といった安直な言説が散見されます。しかし、融資の現場には財務心理学・銀行行動論の観点から見逃せない構造的落とし穴が存在します。
典型的な失敗パターンは、「枠の常時借入化(固定化)」です。本来は月々の入出金のズレを埋めるための短期枠であるにもかかわらず、限度額上限まで借りたまま放置してしまうと、銀行側から「運転資金ではなく赤字補填に使われている」と判断されます。その結果、次回の契約更新時に金利の引き上げや枠の強制解約を突きつけられ、一気に経営破綻へ追い込まれる事例が後を絶ちません。
【プロの結論】当座貸越を活用すべき企業・避けるべき企業の判断基準
企業の財務体質や経営フェーズによって、当座貸越を積極的に活用すべきか、証書貸付を主軸にすべきかは明確に分かれます。
【当座貸越を活用すべき企業】
- 売上入金と仕入支払のサイト(支払期日)にズレがあり、季節変動が大きい製造業・卸売業・建設業。
- 本業のキャッシュフローが黒字で、月商の2〜3ヶ月分以上の流動性を手元に維持できている財務優良企業。
- 銀行との情報開示(試算表の月次提出など)をオープンに行える信頼関係が構築されている企業。
【当座貸越の導入に慎重になるべき企業】
- 恒常的な赤字が続いており、借入枠を赤字補填の延命資金として使おうとしている企業。
- 手元流動性の管理が甘く、「枠があるから大丈夫」と経営規律が緩んでしまうリスクのある組織。
- 自己資本比率が10%未満で、銀行の信用方針転換(貸し渋り・貸し剥がし)の影響を直接受けやすい企業。
【当座貸越とは】に関するよくある質問(FAQ)
Q1:個人事業主や設立1年目のスタートアップでも当座貸越は契約できますか?
A1:銀行の無担保(プロパー)当座貸越は、最低2〜3期分の黒字決算実績が重視されるため極めて困難です。ただし、信用保証協会の保証付き当座貸越(創業関連枠等)や、不動産・有価証券を担保に差し入れる担保付当座貸越であれば、個人事業主や新設法人でも契約できる余地があります。
Q2:当座貸越の枠を作ったまま一度も使わない場合、手数料や費用は発生しますか?
A2:一般的なプロパー当座貸越では、枠を利用しなければ利息は1円も発生しません。ただし、大企業向けの「コミットメントライン契約(融資枠設定契約)」などの特殊な枠設定を行う場合は、融資枠を維持するための手数料(コミットメントフィー/未利用枠に対する年0.1〜0.5%程度)が別途発生する場合があります。
Q3:審査に落ちてしまった場合、次に検討すべき代替の資金調達手法は何ですか?
A3:まずは審査難易度が一段下がる「手形貸付」による短期運転資金の調達や、信用保証協会付きの「証書貸付」を検討してください。また、売掛債権を早期に資金化するファクタリングや、一時的なつなぎ資金としてのビジネスローンも選択肢となりますが、調達コストが高いため計画的な返済管理が前提となります。
Q4:専用当座貸越と一般当座貸越はどちらを選ぶべきですか?
A4:小切手や手形の発行、口座引落による決済事故(不渡り)を物理的に防止したい場合は「一般当座貸越」が適しています。一方、日々の仕入れや人件費支払いのためにネットバンキングやカードで柔軟に資金を引き出して活用したい場合は「専用当座貸越」を選択するのが一般的です。
まとめ:今後の動向と失敗しないための判断基準
当座貸越は、健全な経営を行う企業にとって、突発的な資金需要を最小限のコストと手続きで吸収できる最高峰の財務バッファーです。資金ショートの恐怖から解放され、成長機会を逃さないための強力な武器となります。
しかし、その高い利便性は「企業の強固な信用力」の上に成り立つ一時的な枠組みに過ぎません。枠を頼みの綱にした過剰な資金依存を避け、常に月次決算の開示と銀行との透明なコミュニケーションを維持することこそが、当座貸越を真に使いこなすための唯一の鉄則です。 (出典: 当座 貸越 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。