三井住友海上自動車保険の評判と真実!事故対応力と2026年の落とし穴
衝突被害軽減ブレーキや高度運転支援システムの普及に伴い、車両修理費の高騰が続く2026年の自動車業界において、自動車保険選びは家計防衛と万が一のリスク管理の両面で極めて重要な局面を迎えています。大手損保グループ「MS&ADインシュアランス グループ」の中核を担う三井住友海上火災保険は、盤石な代理店網と手厚い補償体制で国内屈指のシェアを誇り続けています。
その一方で、ネット上では「ダイレクト型に比べて保険料が高すぎる」「代理店ごとの対応にバラつきがある」といったリアルな声も散見されます。数ある選択肢の中で、三井住友海上の主力商品「GK クルマの保険」は本当にコストに見合う価値を提供しているのでしょうか。本稿では、最新の契約データ、事故対応の現場レポート、ユーザーの生々しい口コミを徹底取材し、他社との徹底比較を通じてその実態と契約前の盲点を白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「GK クルマの保険」は充実した特約と全国ネットワークを誇る一方、ダイレクト型損保と比較して保険料は年間2万〜4万円ほど割高になる傾向がある。
- 要点2:通信型ドライブレコーダー特約や「おクルマQQ隊」など現場急行・事故初動サービスは高評価だが、代理店の質による対応格差が最大の懸念点。
- 要点3:コスト最優先なら同グループの三井ダイレクト損保、対面での安心感やもらい事故対応・手厚いロードサービスを求めるなら三井住友海上が最適な選択肢となる。
【2026年最新の真相】三井住友海上の自動車保険は本当に高い?安心料とのバランスを徹底検証
自動車保険の見直しを行う際、誰もが直面するのが「代理店型」と「通販型(ダイレクト型)」の価格差です。三井住友海上の主力商品である三井住友海上 GK クルマの保険は、プロの代理店が契約者のライフスタイルに合わせてプランを設計する代理店型モデルを採用しています。そのため、Web完結型の通販型損保と比べると、代理店手数料や人件費が組み込まれている分、保険料ベースが高めに設定されています。
実際に三井住友海上 自動車保険 保険料 見積もりを取り、同グループの通販型である三井ダイレクト損保 違いや他社大手損保と数値を突き合わせると、明確な価格差が浮き彫りになります。
| 項目 | 三井住友海上(GK クルマの保険) | 三井ダイレクト損保(通販型) | 自動車保険 相場 比較 2026年最新 |
|---|---|---|---|
| 年間保険料の目安(30代・20等級・車両保険あり) | 約65,000円 〜 85,000円 | 約38,000円 〜 52,000円 | 代理店型:約7.5万円 通販型:約4.5万円 |
| 加入・相談窓口 | 専任代理店・ディーラー(対面・電話) | インターネット・電話(非対面) | 対面型とネット型で二極化が進行 |
| 事故受付・初期対応体制 | 24時間365日受付+全国損害サポート拠点 | 24時間365日受付(専任スタッフ制) | 大手損保は全国ネットワーク網で優位 |
| 主な強み・付帯サービス | 高度ドラレコ特約・おクルマQQ隊・弁護士特約 | Web割引・走行距離連動など低コスト特化 | IoT機器連携と自動急行サービスが主流 |
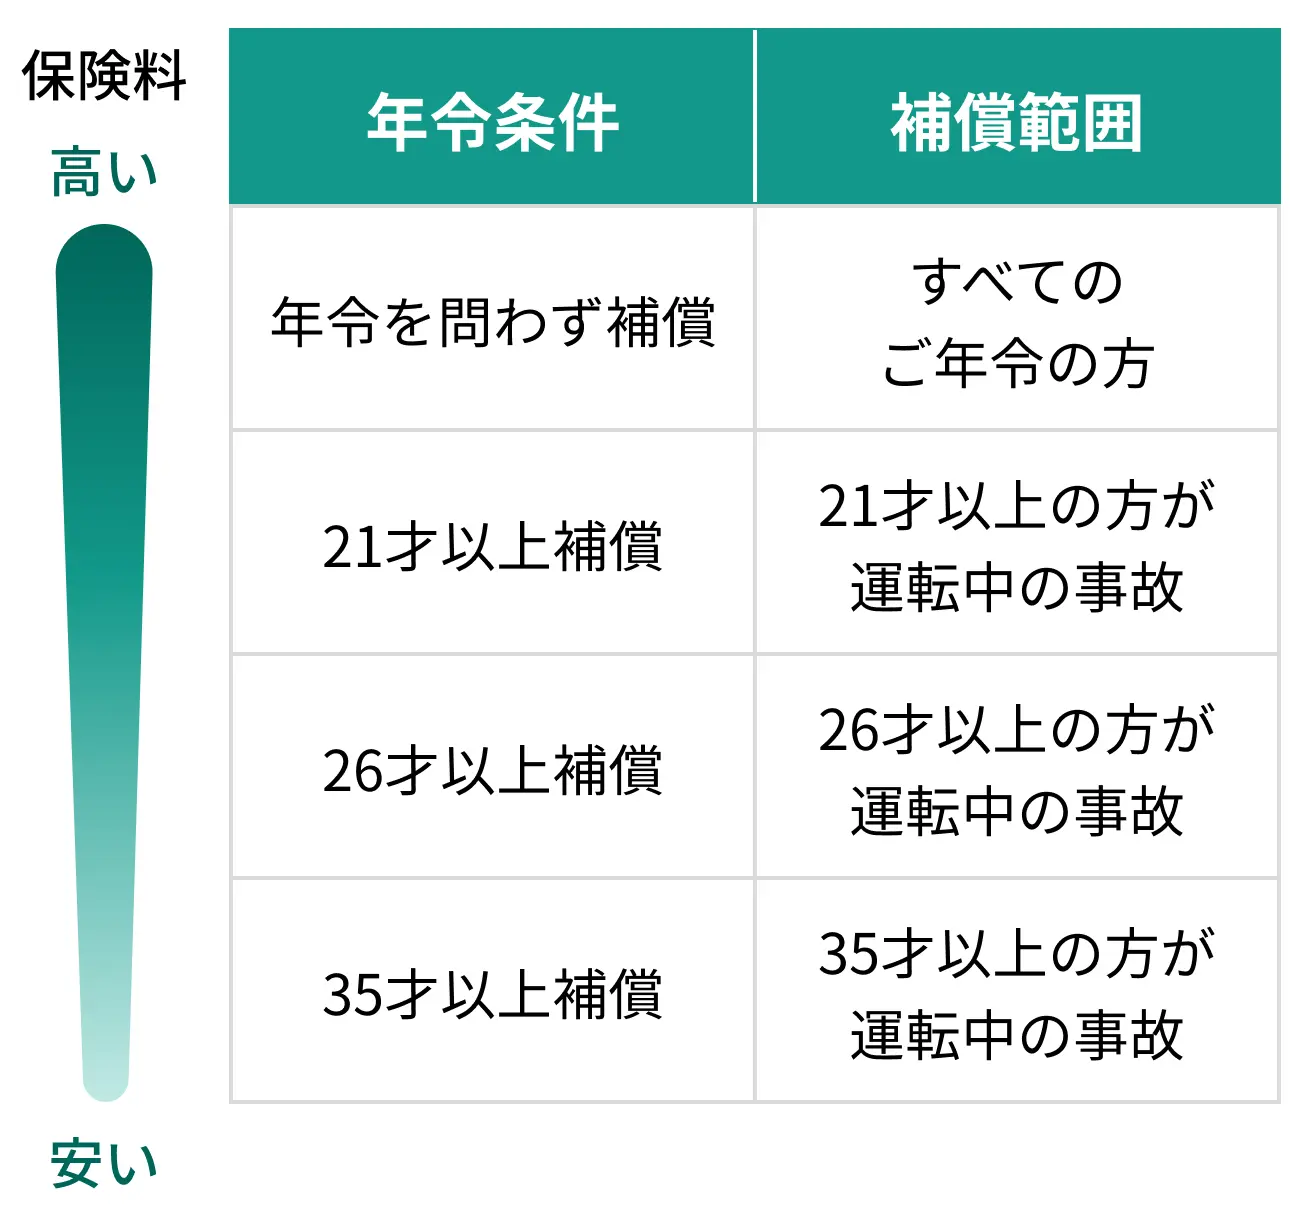
上表の通り、純粋な保険料の安さだけで比較すれば、ダイレクト型損保に軍配が上がります。しかし、三井住友海上を選択する層の多くは「金額差=万が一の際にすべてを任せられる安心料」と捉えています。車の構造や契約内容を自力で精査する時間を削り、事故時の煩雑な折衝を専門家に委ねたい層にとっては、この価格差が必ずしもデメリットとは言い切れません。
【実態検証】事故対応満足度とリアルな口コミ評判|利用者が語る現場のリアル
保険の本質が問われるのは、事故やトラブルが発生した現場です。第三者調査機関による自動車保険 事故対応 満足度調査において、三井住友海上は常に上位グループを維持していますが、SNSやネット掲示板に投稿される三井住友海上 自動車保険 評判を深掘りすると、絶賛の声と不満の声が明確に分かれています。
評価を押し上げている最大の要因は、通信機能付き専用車載器を活用した「見守るクルマの保険(ドラレコ特約)」です。三井住友海上 ドライブレコーダー特約 口コミでは、事故の強い衝撃を検知した瞬間にコールセンターへ自動通報され、オペレーターが端末を通じて安否確認や救急車の手配を代行してくれるシステムに対して、「パニック状態の中で声をかけてもらい救われた」「映像データが自動送信されるため過失割合の交渉が極めてスムーズだった」という実体験が数多く寄せられています。
一方で、ネガティブな口コミの多くは「事故専任担当者からの進捗報告が遅い」「代理店と本部損害サポート部の連携が取れていなかった」という初動コミュニケーションの行き違いに集中しています。代理店型の場合、窓口となる代理店が間に入ることによって、逆に情報伝達がワンテンポ遅れるケースがある点が現場のリアルな課題として浮き彫りになっています。
一般に知られていない盲点とネットの誤解|契約前に知るべき落とし穴
三井住友海上を検討するにあたり、事前に把握しておくべき決定的な落とし穴や、ネット上で広がる誤解について検証します。三井住友海上 自動車保険 デメリット 理由を客観的に紐解くと、以下の3つのポイントに行き着きます。
第一に、「ネット割引」に関する誤解です。ダイレクト型では新規・継続時に1万〜2万円規模のWeb割引が適用されるのが一般的ですが、三井住友海上などの代理店型では基本的に対面仲介が前提となるため、大幅な三井住友海上 ネット割引 解約ルールや通販限定割引のような仕組みは存在しません。オンラインでの手続きによるペーパーレス割引等は数百円から数千円程度にとどまります。
第二に、ロードサービスを巡る昨今のトラブル事例です。三井住友海上の公式発表でも厳重な注意喚起がなされていますが、事故や故障時に公式窓口(おクルマQQ隊)を通さず、ネット検索で見つけた外部の独立系レッカー業者へ直接依頼してしまい、数十万円の高額請求を突きつけられるトラブルが多発しています。保険付帯の無料サービスを受けるためには、必ず保険証券記載の正規デスクへ一報を入れなければならない点は厳格な鉄則です。
第三に、自動車保険 等級 引継ぎの手続きです。他社や共済からの乗り換えであっても、事故有係数適用期間を含めて原則として等級はそのまま引き継がれます。ただし、一部の特殊な共済や解約後7日を過ぎた場合などは等級が失効し、6等級(または新規等級)からの再スタートとなるリスクがあるため、乗り換えや車両入替のスケジュール管理には細心の注意が必要です。
充実した補償の要「ロードサービス」と「弁護士費用特約」の真価
三井住友海上の商品力が際立つ分野が、標準付帯および特約として用意されているサポート機能の網羅性です。特に長距離ドライブや日常的なトラブルで威力を発揮するのが、三井住友海上 ロードサービス 内容(おクルマQQ隊)です。
レッカー牽引(指定工場まで無制限、自身指定の場合は一定距離まで無料)をはじめ、現場での応急処置(30分以内無料)、バッテリー上がり、キー閉じ込み、パンク時のスペアタイヤ交換などが24時間365日体制で全国展開されています。提携修理工場のネットワークが緻密であるため、遠隔地でのトラブル時でも代車手配や宿泊・帰宅費用の補償特約と組み合わせることで、旅行先での立ち往生を最小限に食い止める設計になっています。
さらに、近年加入率が急増しているのが三井住友海上 弁護士費用特約です。信号待ちでの追突など、自身に過失が一切ない「もらい事故(過失割合0対100)」の場合、法律上、保険会社は示談代行を行うことができません。契約者自身が相手方や保険会社と交渉しなければならない過酷な状況において、弁護士特約をセットしておけば、着手金や報酬金(最大300万円まで)を保険から拠出して弁護士に全面委任できます。精神的負担を根本から排除するための必須防衛策として、多くの専門家からも強く推奨されています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学やリスクマネジメントの観点から自動車保険を分析すると、契約者の「時間的リソース」と「自己責任許容度」によって最適な選択肢は明確に分かれます。
三井住友海上をおすすめできる人:
- 対面での相談や手厚い人間関係を重視する層:懇意にしているディーラーや保険代理店があり、更新手続きや車両入替を丸投げしたい人。
- 高齢ドライバーや運転に不安のある家族がいる世帯:専用ドラレコによる自動通報機能や、万が一のパニック時にボタン一つでオペレーターにつながる物理的サポートを求める家庭。
- もらい事故や高度な示談交渉リスクを完全に外部化したい層:弁護士特約や充実した車両補償をフル装備し、金銭的コストよりも心理的安全性を最優先する人。
契約に慎重になるべき人(他社・通販型を検討すべき人):
- 年間の固定費・保険料を極限まで圧縮したい層:自力でWeb見積もりを作成し、不要な特約を削ってミニマムな補償で運用できる人。
- すべての手続きをスマートフォンやPCで完結させたい層:代理店との対面面談や電話連絡を煩わしいと感じるデジタルネイティブ世代。
【三井住友 自動車保険】に関するよくある質問(FAQ)
Q1:三井住友海上と三井ダイレクト損保の違いは何ですか?同じ会社ですか?
A1:同じ「MS&ADインシュアランス グループ」に属する兄弟会社ですが、販売形態と運営体制が異なります。三井住友海上は全国の専任代理店を通じて加入する「代理店型」で、手厚い対面サービスと高度な特約が強みです。一方、三井ダイレクト損保はインターネットや電話で直接契約する「通販型」であり、中間コストを抑えたリーズナブルな保険料を最大の特長としています。
Q2:他社損保や共済から三井住友海上へ乗り換える際、無事故の等級は引き継げますか?
A2:はい、原則として国内のほぼすべての損害保険会社および主要な共済(JA共済、全労済など)から等級(ノンフリート等級)を引き継ぐことが可能です。ただし、解約日・満期日の翌日から7日以内に次の保険を開始しなければ等級が失効するため、満期日前の事前手続きが必須となります。
Q3:専用ドライブレコーダー特約(F-ドラ)は契約途中からでも追加・解約できますか?
A3:はい、保険期間の途中であっても特約の中途付加および中途解約が可能です。ただし、解約時は貸与されていた専用車載端末や配線キットを一式返却する必要があり、返却を怠ると端末代金相当の請求が発生する場合があるため注意してください。
まとめ:今後の動向と失敗しないための判断基準
モビリティ社会の進化に伴い、先進安全自動車(ASV)の普及やコネクテッドカー技術の進展は目覚ましいものがあります。これに合わせて自動車保険も、単に事故後の損害を補填する時代から、ドライブレコーダー連動による事故抑止・即時初動対応へと大きくシフトしています。
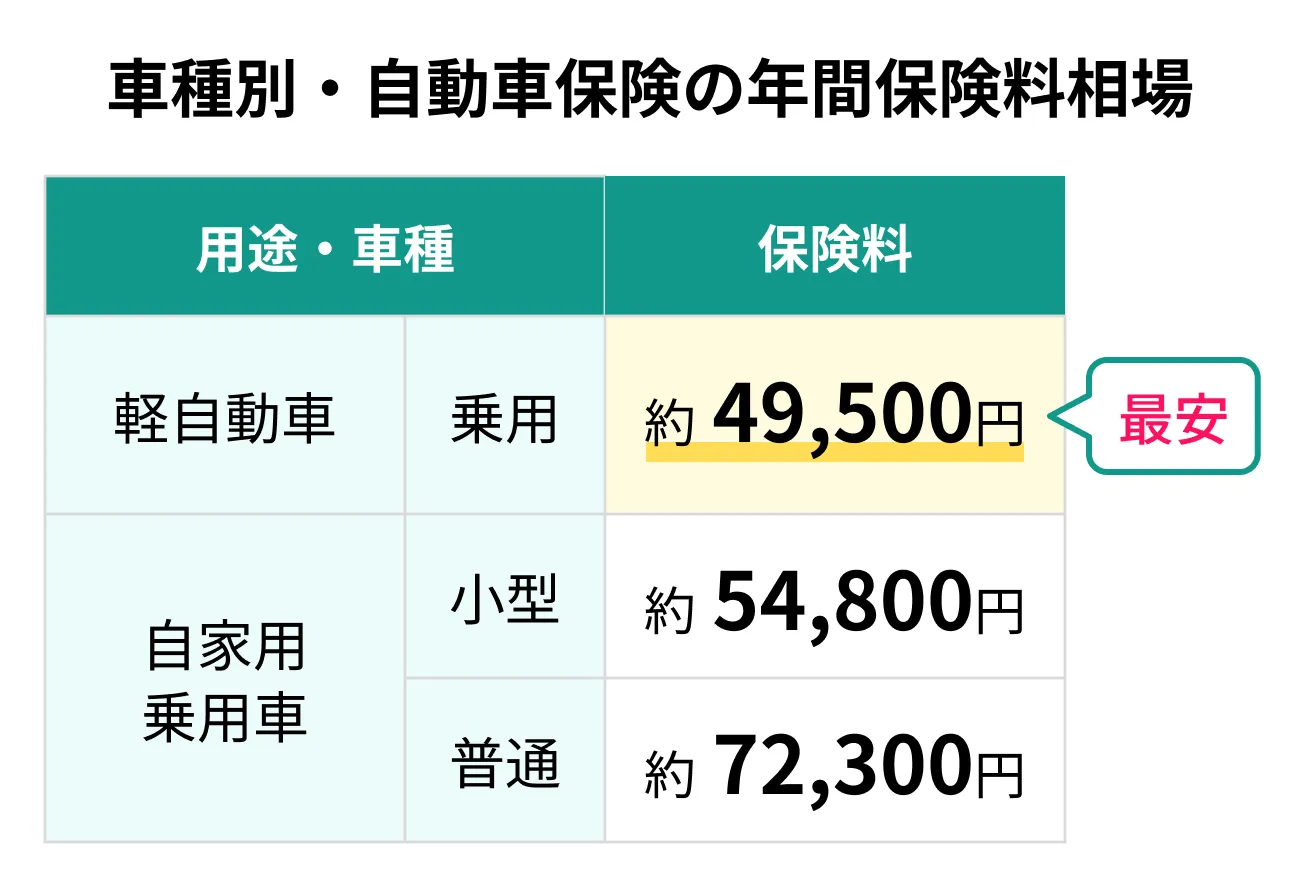
三井住友海上の自動車保険は、ネット専用損保と比較して保険料が高めであることは紛れもない事実です。しかし、その差額は「万が一の極限状態における専任ネットワークの駆使」や「先進テレマティクスによる即時救援」という強力なセーフティネットの対価でもあります。自身のライフスタイル、運転頻度、そしてトラブル対応に割ける精神的リソースを冷静に天秤にかけ、納得のいく1社を選び抜くことが何よりの防衛策となります。 (出典: 三井 住友 自動車 保険(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。